
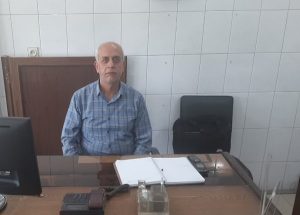
به گزارش خبرنگار کانون حسنات اصفهان، در روزگاری که تنگناهای اقتصادی، بوروکراسیهای پیچیده اداری و ضمانتهای سختگیرانه، دریافت تسهیلات خرد را برای بسیاری از اقشار شریف بهویژه جامعه معلمان دشوار ساخته است، مجموعههایی با تکیه بر سرمایه بیبدیل اعتماد متقابل و سنت حسنه اسلامی، بارهای سنگین را از دوش خانوادهها برمیدارند. صندوق قرضالحسنه فرهنگیان ناحیه چهار اصفهان نمونهای عینی از کارآمدی مدیریت برخاسته از دل آموزشوپرورش است که با عبور از نگاه صرفاً مالی، خدمترسانی صادقانه را پیشه خود ساخته است. در گفتوگوی تفصیلی پیشرو، با اصغر رنجکش مدیرعامل این صندوق قرض الحسنه ابعاد گوناگون عملکرد، رویکردها و افقهای روشن این صندوق را بررسی کردهایم:
۱. نام رسمی صندوق در اساسنامه چیست و آیا در بین مردم منطقه به نام دیگری نیز شناخته میشوید؟
نام رسمی و ثبتشده این مجموعه در اساسنامه، «صندوق قرضالحسنه فرهنگیان ناحیه چهار اصفهان» است و در میان جامعه مخاطب، معلمان، بازنشستگان و اهالی منطقه نیز با همین عنوان شناختهشده، معتبر و مایه اطمینان است.
۲. صندوق در چه سالی دقیقاً تأسیس شد و شروع به کار کرد؟
خشت بنای این صندوق در روزی پربرکت و نمادین، یعنی سوم خردادماه سال ۱۳۷۹ همزمان با سالروز آزادسازی خرمشهر گذاشته شد و فعالیت رسمی خود را برای خدمترسانی به جامعه فرهنگیان آغاز کرد.
۳. محل استقرار فعلی صندوق متعلق به خود مجموعه است یا استیجاری؟
خوشبختانه با برنامهریزیهای اصولی و دوراندیشی هیئتمدیره، محل استقرار کنونی صندوق ساختمانی ملکی و متعلق به خود مجموعه است که استقلال و ثبات مکانی لازم را برای خدمترسانی فراهم آورده است.
۴. آدرس دقیق و محدوده فعالیت اصلی صندوق کجاست؟
دفتر مرکزی صندوق در اصفهان، خیابان مدرس، بلافاصله پس از چهارراه ضابطزاده، ابتدای خیابان ادیب واقع شده و تمرکز و دامنه فعالیت اصلی آن پوشش جامعه محترم فرهنگیان ناحیه چهار اصفهان و مراجعان تحت پوشش این حوزه است.
۵. اعضای فعلی هیئتمدیره چه کسانی هستند؟
مدیریت ارشد این صندوق را جمعی از چهرههای باتجربه و خوشنام تعلیم و تربیت بر عهده دارند؛ آقایان: احمدی، میردامادی، رنجکش، افقری، کیانی، آنالی و عبدالهی.
۶. سوابق اعضای هیئتمدیره در فعالیتهای اجرایی و مدیریتی چیست؟
ترکیب هیئتمدیره متشکل از مدیران ارشد و معتمدان آموزشوپرورش است؛ این عزیزان در کارنامه خود تجارب گرانسنگی همچون ریاست اداره آموزشوپرورش، معاونت اداره و مسئولیتهای کلیدی در دوایر امور مالی اداره و مدیریت مدارس را ثبت کردهاند و اشراف کاملی بر مسائل مالی و دغدغههای معیشتی جامعه هدف دارند.
۷. حضور این افراد با توجه به تخصصشان، چه تأثیری در ارتقای عملکرد صندوق داشته است؟
تسلط بر قوانین اداری و مالی ناشی از سالها حضور در پستهای مدیریتی و حسابداری مدارس و اداره، موجب شده تا در کلیه ارکان صندوق—از انضباط حسابداری و اعتبارسنجی دقیق گرفته تا تصمیمگیریهای خردمندانه—نقشی بسیار مؤثر، راهگشا و اطمینانبخش ایفا کنند.
۸. تا پایان سال گذشته، مجموع موجودی صندوق به چه رقمی رسیده است؟
بر اساس صورتهای مالی شفاف، مجموع موجودی و پساندازهای اعضا و خیرین در این صندوق به رقم دقیق ۶۶۷,۴۵۴,۹۶۹,۱۸۸ ریال (معادل بیش از ۶۶ میلیارد و ۷۴۵ میلیون تومان) رسیده است.
۹. میزان کل مانده تسهیلات پرداختشده توسط صندوق چقدر بوده است؟
مانده تسهیلات پرداختی به اعضا تا پایان دوره مالی گذشته، رقم دقیق ۵۴۳,۶۹۲,۰۲۹,۰۷۸ ریال (معادل بیش از ۵۴ میلیارد و ۳۶۹ میلیون تومان) را نشان میدهد که نشاندهنده به گردش درآمدن بخش اعظم منابع در قالب وامهای گرهگشا است.
۱۰. در حال حاضر تعداد کل مشتریان و سپردهگذاران فعال شما چند نفر است؟
در حال حاضر این صندوق افتخار میزبانی و خدمترسانی به ۷,۱۰۰ عضو فعال را دارد که نشاندهنده پایگاه اجتماعی قوی و اعتماد عمیق فرهنگیان به این نهاد مالی است.
۱۱. آمار وامگیرندگان صندوق در سال گذشته به چه تعداد رسیده است؟
تنها در طول سال گذشته، به همت عوامل اجرایی، تعداد ۲,۳۳۵ فقره تسهیلات قرضالحسنه به متقاضیان پرداخت شده که عدد قابل توجهی در گرهگشایی فوری از مشکلات معیشتی اعضاست.
۱۲. چه ضرورتی در دهههای گذشته باعث شد بانیان اولیه به فکر تأسیس این قرضالحسنه بیفتند؟
انگیزه بنیادین تأسیس، پاسخ به نیاز فوری همکاران فرهنگی و جبران ضعفهای ساختاری سایر مراکز مالی بود؛ متأسفانه مواردی همچون بروکراسی خستهکننده، عدم تکریم شایسته مراجعان در سیستمهای بانکی و شرایط دشوار دریافت وام، بانیان را بر آن داشت تا نهادی بر پایه کرامت انسانی و تسریع در پاسخ به نیاز مردم بنا نهند.
۱۳. نام نیک چه شخصیتهایی با خشت اول این بنا گره خورده است؟
نام استادان ارجمند و پیشکسوتان گرانقدر، بهویژه آقای حسین میردامادی و آقای اصغر رنجکش، با تأسیس و شکلگیری نخستین روزهای فعالیت این صندوق عجین است؛ عزیزانی که با نیت خالصانه و آبروی اجتماعی خود این نهال را غرس کردند.
۱۴. قدیمیترین خاطره از روزهای آغازین فعالیت صندوق چیست؟
یادآور روزهایی است که امکانات محدود بود اما سرمایه اعتماد موج میزد؛ کارها با ثبت دستی و بر پایه عهد شفاهی و اعتماد مطلق به قشر فرهنگی پیش میرفت و نیتهای زلال بانیان بر هر کمبود سیستمی غلبه میکرد.
۱۵. ساختار اساسنامه و سقف تسهیلات از زمان تأسیس تاکنون چه تغییراتی داشته است؟
مهمترین رویکرد پویا و انطباقی صندوق، بهروزرسانی مداوم و افزایش مستمر سقف پرداخت وامها متناسب با شرایط تورمی روز بوده است تا تسهیلات بتواند دردی واقعی از متقاضیان دوا کند.
۱۶. معیارهای اصلی برای انتخاب اعضای هیئتمدیره چیست؟
ما در انتخاب مدیران هر سه شاخص کلیدی را توأمان مدنظر قرار دادهایم: «تخصص و دانش مالی و اداری»، «تدین و امانتداری» و «نفوذ و پایگاه اجتماعی مثبت». نبود هر یک از این اضلاع میتوانست حرکت سالم صندوق را با اختلال مواجه کند.
۱۷. نگاه اعضای هیئتمدیره به مقوله خدمت بدون چشمداشت مادی چیست؟
شعار و باور قلبی ما مصداق این شعر معروف است که: «بنیآدم اعضای یکدیگرند». خدمت به همکاران و مردم در نگاه اعضا، عبادتی اجتماعی و رسالتی انسانی است که هرگز با مقیاسهای مادی سنجیده نمیشود.
۱۸. چه برنامهای برای انتقال تجربه پیشکسوتان به بدنه اجرایی دارید؟
حضور نیروهای جوان در کنار اسناد زنده مدیریت آموزشوپرورش، یک کارگاه عملی اخلاق و انضباط مالی پدید آورده تا تجربیات بیش از دو دهه گرهگشایی به نسلهای بعد منتقل شود.
۱۹. سختترین تصمیمی که هیئتمدیره در دوران نوسانات اقتصادی گرفت چه بود؟
خوشبختانه با اتکا به خرد جمعی، مشورت مستمر و تصمیمگیریهای مشارکتی در هیئتمدیره، اجازه ندادیم تلاطمهای اقتصادی به بحران داخلی بدل شود و همواره تعادل میان منابع و مصارف حفظ شده است.
۲۰. چه سهمی از تسهیلات صندوق به امور حیاتی همچون ازدواج، مسکن یا درمان اختصاص مییابد؟
تخمین ما این است که دستکم ۵۰ درصد کل وامگیرندگان، این تسهیلات را مستقیماً صرف نیازهای اساسی از جمله هزینههای درمان، ودیعه و تأمین مسکن، یا فراهم کردن مقدمات ازدواج فرزندان خود کردهاند.
۲۱. خط قرمز و اولویت اول شما برای پرداخت وام سریع چیست؟
اولویت بدون چونوچرای ما برای پرداخت خارج از نوبت و فوری، سه نیاز فوری و حیاتی است: «هزینههای بیماریهای حاد و درمان»، «ادای دیون اضطراری و گرفتاریهای شدید مالی» و «امر ازدواج».
۲۲. سادهترین و انسانیترین روشی که برای دریافت ضمانت ابداع کردهاید، چیست؟
بزرگترین افتخار ما حذف کاغذبازیهای معمول بانکی است؛ ما در صندوق از مراجعان ضامن طلب نمیکنیم و وامها با اعتماد به اعتبار خود متقاضی پرداخت میشود، مگر در موارد بسیار خاص و بر حسب شرایط استثنایی.
۲۳. نرخ معوقات شما چگونه است و راز پایبندی مردم به بازپرداخت در چیست؟
میتوان قاطعانه گفت که صندوق تقریباً معوقهای ندارد. راز این پایبندی، در عزتنفس و شرافت جامعه فرهنگیان و احترامی است که در نحوه پرداخت وام دیدهاند؛ مردم وقتی حسننیت و عدم انتفاع صندوق را میبینند، بازپرداخت را وظیفه شرعی و اخلاقی خود میدانند.
۲۴. با حفظ روح سنتی قرضالحسنه، چه نسبتی با سیستمهای الکترونیک برقرار کردهاید؟
ما فنآوری و اتوماسیون مالی را تا آنجا که به سرعتبخشی به خدمات، شفافیت محاسبات و رفع نیازهای مراجعان کمک کند به خدمت گرفتهایم و تعادلی منطقی میان سنت و مدرنیته برقرار کردهایم.
۲۵. تورم چگونه قدرت وامدهی را متأثر کرده و برای حفظ ارزش سپردهها چه کردهاید؟
با مدیریت گردش نقدینگی و افزایش منظم سهم پساندازها، گردش وامدهی متوقف نشده و بدون ایجاد چالش خاص، توانستهایم جریان سیال وامدهی را زنده و پاسخگو نگاه داریم.
۲۶. تفاوت بنیادین این قرضالحسنه با بانکها یا صندوقهای مشابه در چیست؟
تمایز شفاف ما در سه کلیدواژه خلاصه میشود: «پرداخت وام بدون کوچکترین منت»، «فرایند بینهایت آسان» و «سرعت بالا در تحویل تسهیلات». اینجا مراجعان در پیچوخم اداری تحقیر نمیشوند.
۲۷. سیستم نظارتی برای جلوگیری از تبعیض یا رانت در صندوق چگونه است؟
تمام پرداختیها دقیقاً منطبق بر قوانین اساسنامه و مصوبات رسمی هیئتمدیره صورت میپذیرد. فرآیندها کاملاً شفاف و بر اساس نوبت و مصوبات ثبتشده است و هیچگونه تبعیضی راه ندارد.
۲۸. آیا در پروژههای عامالمنفعه دیگر مثل مدرسهسازی یا آزادی زندانیان ورود داشتهاید؟
خیر؛ استراتژی صندوق، تمرکز کامل بر رسالت ذاتی خود یعنی ارائه تسهیلات خرد معیشتی به اعضا بوده و سرمایهها صرفاً در همین مدار به گردش درمیآید.
۲۹. چشمانداز و هدفگذاری شما برای آینده صندوق چیست؟
سه هدف محوری را پیگیری میکنیم: نخست، «بهروز کردن نوبتها و به صفر رساندن زمان انتظار دریافت وام»؛ دوم، «ارتقا و توسعه ساختمان صندوق در شأن و منزلت والای فرهنگیان»؛ و سوم، «افزایش قابلتوجه سقف تسهیلات».
۳۰. پیام شما برای افرادی که منابع خود را صرفاً در بانکهای تجاری با سود بالا سپردهگذاری میکنند چیست؟
توصیه برادرانه ما به صاحبان سرمایه این است که برای کسب برکت واقعی در مال و جان، دستکم بخشی از پسانداز و سرمایه خود را به نهادهای قرضالحسنه بسپارند؛ گرهگشایی از مؤمنان گوهری است که هیچ سود بانکی ارزش آن را ندارد.
۳۱. ماندگارترین جلوه گرهگشایی صندوق در زندگی مراجعان چیست؟
شیرینترین برکات این صندوق، حفظ آبروی مراجعان است؛ دفعات بیشماری شاهد بودهایم که مستأجران در معرض بیپناهی یا خانوادههایی که برای تأمین مخارج درمانِ بیمار خود درمانده بودند، با همین وامهای سریع و بیمنت آبروداری کرده و سلامتی عزیزشان را بازیافتهاند. دعای خیر این قشر شریف، پشتوانه واقعی و پایانناپذیر صندوق ماست.